Domain kredit-x.de kaufen?
Wir ziehen mit dem Projekt
kredit-x.de um.
Sind Sie am Kauf der Domain
kredit-x.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-x.de kaufen?
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Sicherung
Top-Angebote
Produkte zum Begriff Sicherung:
-
Siba, Sicherung, G-Sicherung (16 A)Die G-Sicherung von Siba ist eine zuverlässige Zylindersicherung, die für den Einsatz in elektrischen Installationen konzipiert ist. Mit einem Nennstrom von 16 Ampere und einer Nennspannung von 500 Volt bietet sie eine effektive Schutzlösung für verschiedene Anwendungen. Die träge Auslösecharakteristik sorgt dafür, dass die Sicherung bei kurzzeitigen Überströmen nicht sofort auslöst, was sie ideal für Geräte mit hohen Anlaufströmen macht. Diese Glassicherung hat die Standardgrösse von 6,3 x 32 mm, was sie mit vielen gängigen Sicherungshaltern kompatibel macht. Hergestellt in Deutschland, steht die Siba G-Sicherung für Qualität und Zuverlässigkeit. - Nennstrom von 16 A für vielseitige Anwendungen - Nennspannung von 500 V für hohe Sicherheit - Träge Auslösecharakteristik für Schutz bei Anlaufströmen - Standardgrösse von 6,3 x 32 mm für breite Kompatibilität.112,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Was sind Sicherheiten bei einem Kredit?
Was sind Sicherheiten bei einem Kredit? Sicherheiten sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Sie dienen dazu, das Risiko des Kreditgebers zu verringern und im Falle eines Zahlungsausfalls des Kreditnehmers als Ausgleich zu dienen. Typische Sicherheiten sind beispielsweise Immobilien, Fahrzeuge oder andere Wertgegenstände. Sie können auch in Form von Bürgschaften oder Gehaltsabtretungen geleistet werden. Letztendlich dienen Sicherheiten dazu, die Rückzahlung des Kredits abzusichern und die Kreditkonditionen für den Kreditnehmer zu verbessern. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **

Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
"Was ist üblicherweise als Pfand akzeptiert, wenn man einen Kredit aufnehmen möchte?" "Welche Rolle spielt das Pfandgesetz bei der Sicherung von Krediten und Darlehen?"
1. Üblicherweise werden Immobilien, Fahrzeuge oder Wertgegenstände als Pfand akzeptiert, wenn man einen Kredit aufnehmen möchte. 2. Das Pfandgesetz regelt die rechtlichen Rahmenbedingungen für die Verpfändung von Vermögenswerten zur Sicherung von Krediten und Darlehen. 3. Es dient dazu, Gläubiger zu schützen und sicherzustellen, dass sie im Falle einer Zahlungsunfähigkeit des Schuldners ihre Forderungen durch das verpfändete Vermögen abgesichert haben. **
Top-Angebote
Produkte zum Begriff Sicherung:
-
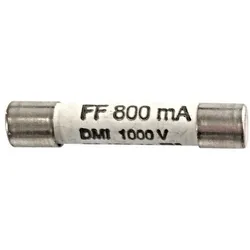
HT Instruments Sicherung 800mA Sicherung SB0.8AAusführung=KeramiksicherungGröße=6,3x32 mmSpannungsart=ACBemessungsstrom=0,8 ABemessungsspannung=1000 VBetriebsklasse=aR (Teilbereichs-Stromrichterschutz)Auslösecharakteristik=superflink (FF)Abschaltleistung=30 kA13,71 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Siba, Sicherung, G-Sicherung (16 A)Die G-Sicherung von Siba ist eine zuverlässige Zylindersicherung, die für den Einsatz in elektrischen Installationen konzipiert ist. Mit einem Nennstrom von 16 Ampere und einer Nennspannung von 500 Volt bietet sie eine effektive Schutzlösung für verschiedene Anwendungen. Die träge Auslösecharakteristik sorgt dafür, dass die Sicherung bei kurzzeitigen Überströmen nicht sofort auslöst, was sie ideal für Geräte mit hohen Anlaufströmen macht. Diese Glassicherung hat die Standardgrösse von 6,3 x 32 mm, was sie mit vielen gängigen Sicherungshaltern kompatibel macht. Hergestellt in Deutschland, steht die Siba G-Sicherung für Qualität und Zuverlässigkeit. - Nennstrom von 16 A für vielseitige Anwendungen - Nennspannung von 500 V für hohe Sicherheit - Träge Auslösecharakteristik für Schutz bei Anlaufströmen - Standardgrösse von 6,3 x 32 mm für breite Kompatibilität.112,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
Ähnliche Suchbegriffe für Sicherung
-
RS PRO, Sicherung, Sicherung kit PCB F + TTR5 Wartungsset. Das TR5 Wartungsset gehört zur bewährten Marke RS und enthält 170 Sicherungen vom Typ F (schnellblow) und Typ T (langsamblow) sowie 10 Sicherungshalter. Geliefert in einem praktischen Aufbewahrungskoffer. Die thermoplastischen Sicherungen sind für die Montage auf Leiterplatten konzipiert. Das TR5 Wartungsset enthält: 10 schnellblow Sicherungen, 250 mA; 10 schnellblow Sicherungen, 1 A; 10 schnellblow Sicherungen, 1,25 A; 10 schnellblow Sicherungen, 1,6 A; 10 schnellblow Sicherungen, 2 A; 10 langsamblow Sicherungen, 160 mA; 10 langsamblow Sicherungen, 200 mA; 10 langsamblow Sicherungen, 315 mA; 10 langsamblow Sicherungen, 500 mA; 10 langsamblow Sicherungen, 630 mA; 10 langsamblow Sicherungen, 800 mA; 10 langsamblow Sicherungen, 1 A; 10 langsamblow Sicherungen, 1,6 A; 10 langsamblow Sicherungen, 2 A; 10 langsamblow Sicherungen, 2,5 A; 10 langsamblow Sicherungen, 3,15 A; 10 langsamblow Sicherungen, 4 A; 10 Sicherungshalter.209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Sicherheiten bei einem Kredit?
Was sind Sicherheiten bei einem Kredit? Sicherheiten sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Sie dienen dazu, das Risiko des Kreditgebers zu verringern und im Falle eines Zahlungsausfalls des Kreditnehmers als Ausgleich zu dienen. Typische Sicherheiten sind beispielsweise Immobilien, Fahrzeuge oder andere Wertgegenstände. Sie können auch in Form von Bürgschaften oder Gehaltsabtretungen geleistet werden. Letztendlich dienen Sicherheiten dazu, die Rückzahlung des Kredits abzusichern und die Kreditkonditionen für den Kreditnehmer zu verbessern. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
"Was ist üblicherweise als Pfand akzeptiert, wenn man einen Kredit aufnehmen möchte?" "Welche Rolle spielt das Pfandgesetz bei der Sicherung von Krediten und Darlehen?"
1. Üblicherweise werden Immobilien, Fahrzeuge oder Wertgegenstände als Pfand akzeptiert, wenn man einen Kredit aufnehmen möchte. 2. Das Pfandgesetz regelt die rechtlichen Rahmenbedingungen für die Verpfändung von Vermögenswerten zur Sicherung von Krediten und Darlehen. 3. Es dient dazu, Gläubiger zu schützen und sicherzustellen, dass sie im Falle einer Zahlungsunfähigkeit des Schuldners ihre Forderungen durch das verpfändete Vermögen abgesichert haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.