Domain kredit-x.de kaufen?
Wir ziehen mit dem Projekt
kredit-x.de um.
Sind Sie am Kauf der Domain
kredit-x.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-x.de kaufen?
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **

Ähnliche Suchbegriffe für Dekoder
Top-Angebote
Produkte zum Begriff Dekoder:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
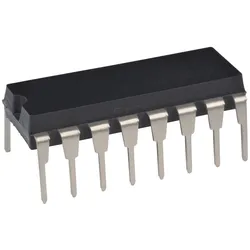
74HCT 139 - Dekoder / Demultiplexer, 2 auf 4, 4,5 ... 5,5 V, DIP-16Duale 2-Linien- bis 4-Linien-Decoder/Demultiplexer Beschreibung: Die 'HCT139-Bausteine sind für hochleistungsfähige Speicher-Dekodierungs- oder Daten-Routing-Anwendungen konzipiert, die sehr kurze Laufzeitverzögerungen erfordern. In hochleistungsfähigen Speichersystemen können diese Decoder die Auswirkungen der Systemdecodierung minimieren. Beim Einsatz mit Hochgeschwindigkeitsspeichern, die eine schnelle Freigabeschaltung verwenden, sind die Verzögerungszeit dieser Decoder und die Freigabezeit des Speichers in der Regel kürzer als die typische Zugriffszeit des Speichers. Das bedeutet, dass die von den Decodern eingeführte effektive Systemverzögerung vernachlässigbar gering ist. Die 'HCT139-Bausteine bestehen aus zwei einzelnen 2- bis 4-Zeilen-Decodern in einem einzigen Gehäuse. Der Eingang active-low enable (G) kann als Datenleitung in Demultiplexing-Anwendungen verwendet werden. Diese Decoder/Demultiplexer verfügen über vollständig gepufferte Eingänge, von denen jeder nur eine normalisierte Last für seine Treiberschaltung darstellt. Merkmale: • Betriebsspannungsbereich von 4,5 V bis 5,5 V • Ausgänge können bis zu 10 LSTTL-Lasten ansteuern • Niedriger Stromverbrauch, 80-μA Max ICC • Typischer tpd = 10 ns • ±4-mA Ausgangsantrieb bei 5 V • Niedriger Eingangsstrom von 1 μA Max • Die Eingänge sind TTL-Spannungs-kompatibel • Speziell für Hochgeschwindigkeits-Speicherdecoder und Datenübertragung entwickelt Systeme • Integrieren Sie zwei Eingabemöglichkeiten, um die Kaskadierung und/oder den Datenempfang zu vereinfachen0,63 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SMD HC 238 - 3 zu 8 Dekoder/Demultiplexer, 2 ... 6 V, SO-16Hochgeschwindigkeits-CMOS-Logik 3-zu-8-Zeilendecoder-Demultiplexer mit und ohne Invertierung Beschreibung: Bei den 'HC138, 'HC238, 'HCT138 und 'HCT238 handelt es sich um Hochgeschwindigkeits-Silizium-Gate-CMOS-Decoder, die sich gut für die Dekodierung von Speicheradressen oder für Daten-Routing-Anwendungen eignen. Beide Schaltkreise zeichnen sich durch einen niedrigen Stromverbrauch aus, der normalerweise mit CMOS-Schaltkreisen in Verbindung gebracht wird, weisen jedoch Geschwindigkeiten auf, die mit der stromsparenden Schottky-TTL-Logik vergleichbar sind. Beide Schaltungen haben drei binäre Auswahleingänge (A0, A1 und A2). Wenn der Baustein aktiviert ist, bestimmen diese Eingänge, welcher der acht normalerweise hohen Ausgänge der Serie HC/HCT138 auf low geht oder welcher der normalerweise niedrigen Ausgänge der Serie HC/HCT238 auf high geht. Zur Erleichterung der Kaskadierung von Decodern sind zwei aktive Low- und eine aktive High-Freigabe (E1\, E2\ und E3) vorgesehen. Die 8 Ausgänge des Decoders können 10 Schottky-TTL-Äquivalenzlasten mit niedriger Leistung treiben. Merkmale: • Wählen Sie einen von acht Datenausgängen Aktiv niedrig für 138, Aktiv hoch für 238 • I/O-Port oder Speicher-Selektor • Drei Eingänge ermöglichen Eingaben zur Vereinfachung der Kaskadierung • Typische Ausbreitungsverzögerung von 13ns bei VCC = 5V, CL = 15pF, TA = 25°C • Fanout (über Temperaturbereich) - Standard-Ausgaben . . . . . 10 LSTTL-Lasten - Bus-Treiber-Ausgänge . . . . . 15 LSTTL-Lasten • Breiter Betriebstemperaturbereich . . . . -55°C bis 125°C • Ausgewogene Ausbreitungsverzögerung und Übergangszeiten • Signifikante Leistungsreduzierung im Vergleich zu LSTTL-Logik-ICs • HC-Typen - 2V bis 6V Betrieb - Hohe Lärmimmunität: NIL = 30%, NIH = 30% von VCC bei VCC = 5V • HCT-Typen - 4,5V bis 5,5V Betrieb - Direkte LSTTL-Eingangslogik-Kompatibilität, VIL = 0,8V (Max), VIH = 2V (Min) - CMOS-Eingangskompatibilität, Il 1μA bei VOL, VOH0,22 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Was sind Sicherheiten bei einem Kredit?
Was sind Sicherheiten bei einem Kredit? Sicherheiten sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Sie dienen dazu, das Risiko des Kreditgebers zu verringern und im Falle eines Zahlungsausfalls des Kreditnehmers als Ausgleich zu dienen. Typische Sicherheiten sind beispielsweise Immobilien, Fahrzeuge oder andere Wertgegenstände. Sie können auch in Form von Bürgschaften oder Gehaltsabtretungen geleistet werden. Letztendlich dienen Sicherheiten dazu, die Rückzahlung des Kredits abzusichern und die Kreditkonditionen für den Kreditnehmer zu verbessern. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **

Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
Top-Angebote
Produkte zum Begriff Dekoder:
-
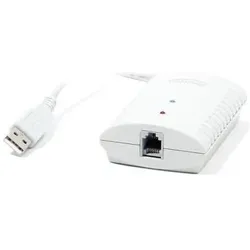
Artdev, Kasse Zubehör, Kassenladenöffner - USB-Dekoder - RJ12 (Epsonanschluss)Der Kassenladenöffner von ARTDEV ist eine innovative Lösung, um Kassenladen effizient zu öffnen, ohne auf einen Bondrucker angewiesen zu sein. Dieser USB-Dekoder ermöglicht die Ansteuerung über den USB-Port eines Computers und ist mit den ESC-Sequenzen der Hersteller Epson, Citizen und Star kompatibel. Die Stromversorgung erfolgt direkt über den USB-Anschluss, wodurch kein zusätzliches Netzteil erforderlich ist. Zwei integrierte LEDs zeigen den aktuellen Betriebszustand an, was die Nutzung noch einfacher macht. Im Lieferumfang ist eine Treiber-CD mit einem Software-Tool enthalten, das die Installation und Nutzung des Geräts unterstützt. Mit kompakten Abmessungen von 56 mm x 25 mm x 85 mm passt der Kassenladenöffner problemlos in jede Umgebung und ist somit eine praktische Ergänzung für jedes Kassensystem. - Öffnung der Kassenlade ohne Bondrucker - Kompatibel mit Epson, Citizen und Star - Stromversorgung über USB-Anschluss - Inklusive Treiber-CD mit Software-Tool.100,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
Ähnliche Suchbegriffe für Dekoder
-
74HCT 139 - Dekoder / Demultiplexer, 2 auf 4, 4,5 ... 5,5 V, DIP-16Duale 2-Linien- bis 4-Linien-Decoder/Demultiplexer Beschreibung: Die 'HCT139-Bausteine sind für hochleistungsfähige Speicher-Dekodierungs- oder Daten-Routing-Anwendungen konzipiert, die sehr kurze Laufzeitverzögerungen erfordern. In hochleistungsfähigen Speichersystemen können diese Decoder die Auswirkungen der Systemdecodierung minimieren. Beim Einsatz mit Hochgeschwindigkeitsspeichern, die eine schnelle Freigabeschaltung verwenden, sind die Verzögerungszeit dieser Decoder und die Freigabezeit des Speichers in der Regel kürzer als die typische Zugriffszeit des Speichers. Das bedeutet, dass die von den Decodern eingeführte effektive Systemverzögerung vernachlässigbar gering ist. Die 'HCT139-Bausteine bestehen aus zwei einzelnen 2- bis 4-Zeilen-Decodern in einem einzigen Gehäuse. Der Eingang active-low enable (G) kann als Datenleitung in Demultiplexing-Anwendungen verwendet werden. Diese Decoder/Demultiplexer verfügen über vollständig gepufferte Eingänge, von denen jeder nur eine normalisierte Last für seine Treiberschaltung darstellt. Merkmale: • Betriebsspannungsbereich von 4,5 V bis 5,5 V • Ausgänge können bis zu 10 LSTTL-Lasten ansteuern • Niedriger Stromverbrauch, 80-μA Max ICC • Typischer tpd = 10 ns • ±4-mA Ausgangsantrieb bei 5 V • Niedriger Eingangsstrom von 1 μA Max • Die Eingänge sind TTL-Spannungs-kompatibel • Speziell für Hochgeschwindigkeits-Speicherdecoder und Datenübertragung entwickelt Systeme • Integrieren Sie zwei Eingabemöglichkeiten, um die Kaskadierung und/oder den Datenempfang zu vereinfachen0,63 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SMD HC 238 - 3 zu 8 Dekoder/Demultiplexer, 2 ... 6 V, SO-16Hochgeschwindigkeits-CMOS-Logik 3-zu-8-Zeilendecoder-Demultiplexer mit und ohne Invertierung Beschreibung: Bei den 'HC138, 'HC238, 'HCT138 und 'HCT238 handelt es sich um Hochgeschwindigkeits-Silizium-Gate-CMOS-Decoder, die sich gut für die Dekodierung von Speicheradressen oder für Daten-Routing-Anwendungen eignen. Beide Schaltkreise zeichnen sich durch einen niedrigen Stromverbrauch aus, der normalerweise mit CMOS-Schaltkreisen in Verbindung gebracht wird, weisen jedoch Geschwindigkeiten auf, die mit der stromsparenden Schottky-TTL-Logik vergleichbar sind. Beide Schaltungen haben drei binäre Auswahleingänge (A0, A1 und A2). Wenn der Baustein aktiviert ist, bestimmen diese Eingänge, welcher der acht normalerweise hohen Ausgänge der Serie HC/HCT138 auf low geht oder welcher der normalerweise niedrigen Ausgänge der Serie HC/HCT238 auf high geht. Zur Erleichterung der Kaskadierung von Decodern sind zwei aktive Low- und eine aktive High-Freigabe (E1\, E2\ und E3) vorgesehen. Die 8 Ausgänge des Decoders können 10 Schottky-TTL-Äquivalenzlasten mit niedriger Leistung treiben. Merkmale: • Wählen Sie einen von acht Datenausgängen Aktiv niedrig für 138, Aktiv hoch für 238 • I/O-Port oder Speicher-Selektor • Drei Eingänge ermöglichen Eingaben zur Vereinfachung der Kaskadierung • Typische Ausbreitungsverzögerung von 13ns bei VCC = 5V, CL = 15pF, TA = 25°C • Fanout (über Temperaturbereich) - Standard-Ausgaben . . . . . 10 LSTTL-Lasten - Bus-Treiber-Ausgänge . . . . . 15 LSTTL-Lasten • Breiter Betriebstemperaturbereich . . . . -55°C bis 125°C • Ausgewogene Ausbreitungsverzögerung und Übergangszeiten • Signifikante Leistungsreduzierung im Vergleich zu LSTTL-Logik-ICs • HC-Typen - 2V bis 6V Betrieb - Hohe Lärmimmunität: NIL = 30%, NIH = 30% von VCC bei VCC = 5V • HCT-Typen - 4,5V bis 5,5V Betrieb - Direkte LSTTL-Eingangslogik-Kompatibilität, VIL = 0,8V (Max), VIH = 2V (Min) - CMOS-Eingangskompatibilität, Il 1μA bei VOL, VOH0,22 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Asynchroner Logikentwurf mit geringem Energieverbrauch für Viterbi-Dekoder, Taschenbuch von T. Kalavathi Devi Sakthivel,Sakthivel Palaniappan, VerlagAsynchroner Logikentwurf Mit Geringem Energieverbrauch Für Viterbi-dekoder, Taschenbuch Von T. Kalavathi Devi Sakthivel,sakthivel Palaniappan, Verlag Unser Wissen, 978-620-5-85723-6, Seitenanzahl: 5639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Sicherheiten bei einem Kredit?
Was sind Sicherheiten bei einem Kredit? Sicherheiten sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Sie dienen dazu, das Risiko des Kreditgebers zu verringern und im Falle eines Zahlungsausfalls des Kreditnehmers als Ausgleich zu dienen. Typische Sicherheiten sind beispielsweise Immobilien, Fahrzeuge oder andere Wertgegenstände. Sie können auch in Form von Bürgschaften oder Gehaltsabtretungen geleistet werden. Letztendlich dienen Sicherheiten dazu, die Rückzahlung des Kredits abzusichern und die Kreditkonditionen für den Kreditnehmer zu verbessern. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.